
30 秒看懂(先抛结论)
一句话:海外仓不是"省关税"的办法——关税一分不少,只是从每票缴变成整批预缴,现金占用更早更重。真正省下的是每票固定项(报关经纪费、末端派送差价),而这笔钱要用仓储费、呆滞和资金占用去换。所以阈值不是客单价,是单个 SKU 的动销速度。这件事的淘汰时点,是你按下补货下单键的那一刻——货一上船,这批货的成本曲线就锁死了。
先做一道题:打开你的库存表,找出上一批发往海外仓的货,算三个数——到今天多少天、卖掉了几成、剩下那几成按现在的市价还值多少钱。
多数团队能报出第一个数,第二个数要现算,第三个数基本没人算过。而这三个数才是「该不该走海外仓」的真正答案,比任何一张报价单都管用。
2025 到 2026 这两年,直邮这条路被三国四地同时收窄:美国 2025 年 8 月 29 日对所有国家取消 800 美元免税额,欧盟 2026 年 7 月 1 日取消 150 欧元关税豁免,泰国从 1 泰铢起征关税,越南取消低值快递件的进口增值税免征额。平台侧动作更直白——Temu 定的目标是 2026 年三季度欧洲本地仓发货占比冲到 80%,SHEIN 在波兰弗罗茨瓦夫建了约 74 万平方米的物流中心。
于是海外仓成了默认答案。但把「大家都在往仓里搬」直接当成「我也该搬」,是这一轮最贵的误判。这篇文章拆的是三件事:为什么海外仓根本不省关税、为什么按客单价划线的直觉是反的、以及一个 SKU 到底要卖多快才养得起它占的那块仓位。
一、先纠正三个把账算错的前提
在讨论阈值之前,有三个被反复说错的前提得先掰过来。这三条任何一条错了,后面的测算都是白算。
前提一:海外仓不省关税,它只是换了个交钱的时点
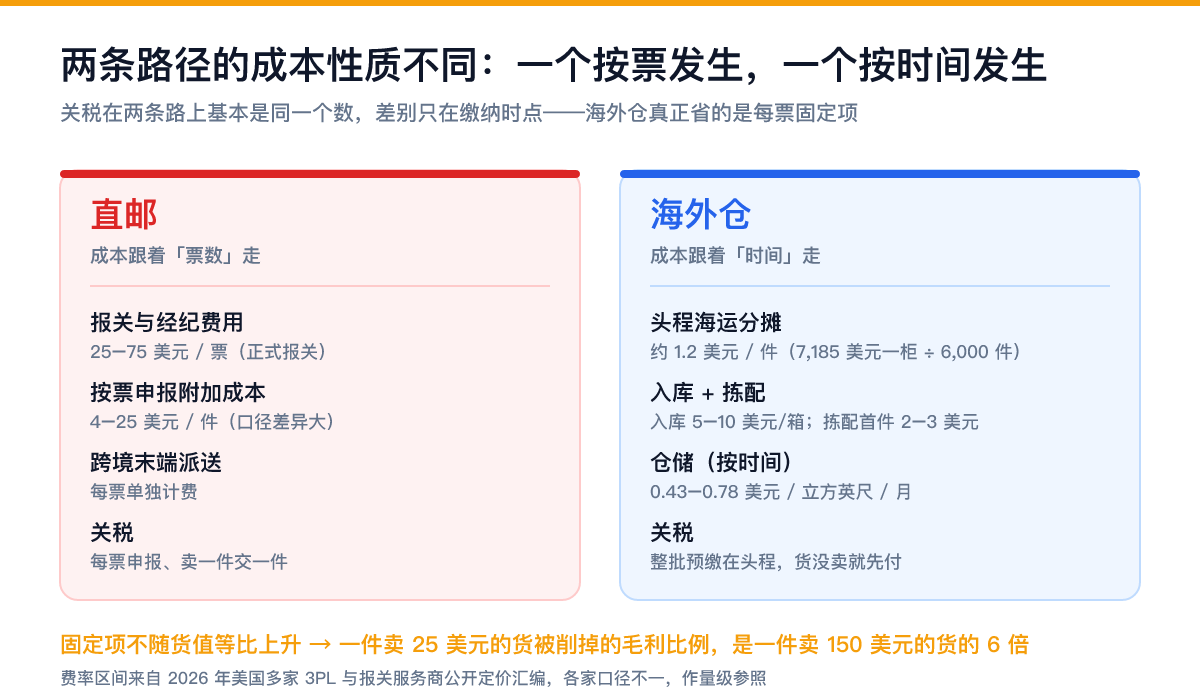
这是最普遍的误解。海外仓走的是一般贸易整批报关,关税按整批货值一次性交在头程;直邮是每票单独申报、每票交。同一批货、同一个 HS 编码,两条路的关税基本是同一个数。
真正的区别在现金:直邮是卖一件交一件的税,钱跟着订单走;海外仓是货还没卖出去就把整批的税交完了,这笔钱要在仓库里躺上几个月才开始回流。对现金流本来就紧的团队,这一项的杀伤力比仓储费大得多。
那到底省的是什么
省的是每票固定项:按票发生的报关与经纪费用、一票一单的操作成本、以及跨境末端派送和本地派送之间的差价。这几项都不随货值等比变化——一票 15 美元的货和一票 150 美元的货,报关那一下的成本是一样的。记住这个性质,它直接决定了下一条。
前提二:日期记错,成本基准就会整年偏掉
美国这条线的时间点经常被记混。对中国大陆和香港取消 800 美元免税额是 2025 年 5 月 2 日,对所有国家是 2025 年 8 月 29 日。很多测算表里写的「2026 年 2 月」其实是另一件事——邮政渠道按每件 80 到 200 美元定额缴税的过渡选项到 2026 年 2 月 28 日为止,之后全部改回按货值从价计征。把过渡期的定额当成常态税率,低客单价 SKU 的到岸成本会被系统性低估。
欧盟这边:2026 年 7 月 1 日起取消 150 欧元关税豁免,过渡期按件征 3 欧元、预计延续至 2028 年 7 月 1 日;另有约 2 欧元一件的清关处理费预计 2026 年 11 月起施行,截至本文写作时仍在欧盟理事会与欧洲议会之间谈判,金额和计算方式都没最终定下来。这一层的性质我们在 欧洲市场出海解析 里讲过:3 欧元按税号征、跟着 SKU 组合走不跟着包裹走,是变动成本;而 2 欧元处理费跟着件数走,是彻彻底底的固定项。
前提三:涨的是固定项,所以低客单价被打得最狠
这是最反直觉的一条。行业里流传的判断是「客单价高才值得走海外仓」,实际方向正好相反。
直邮这一轮的成本增量,主力不是关税而是按票发生的固定项。美国多家报关与货代服务商公开的区间是:正式报关的经纪费约 25 到 75 美元一票,按票申报带来的入门级附加成本约 4 到 25 美元一件(各家口径差异很大,只作量级参照)。一件出厂价 8 美元、卖 25 美元的货,多出 6 美元固定成本,毛利直接被削掉一大块;一件卖 150 美元的货,同样 6 美元只占 4%。
所以被这一轮逼到必须换模式的,恰恰是低客单价、高频次那一批——也正是最没有能力承担海外仓备货现金压力的那一批。这个错位是本轮真正的难点,不是「要不要进仓」这道选择题。
二、阈值不是客单价,是这条 SKU 的动销速度
既然按客单价划线是反的,那该按什么划?答案是单个 SKU 在一段固定时间里卖得掉多少件。而这段"固定时间"现在不需要你自己定——平台已经把它画出来了。
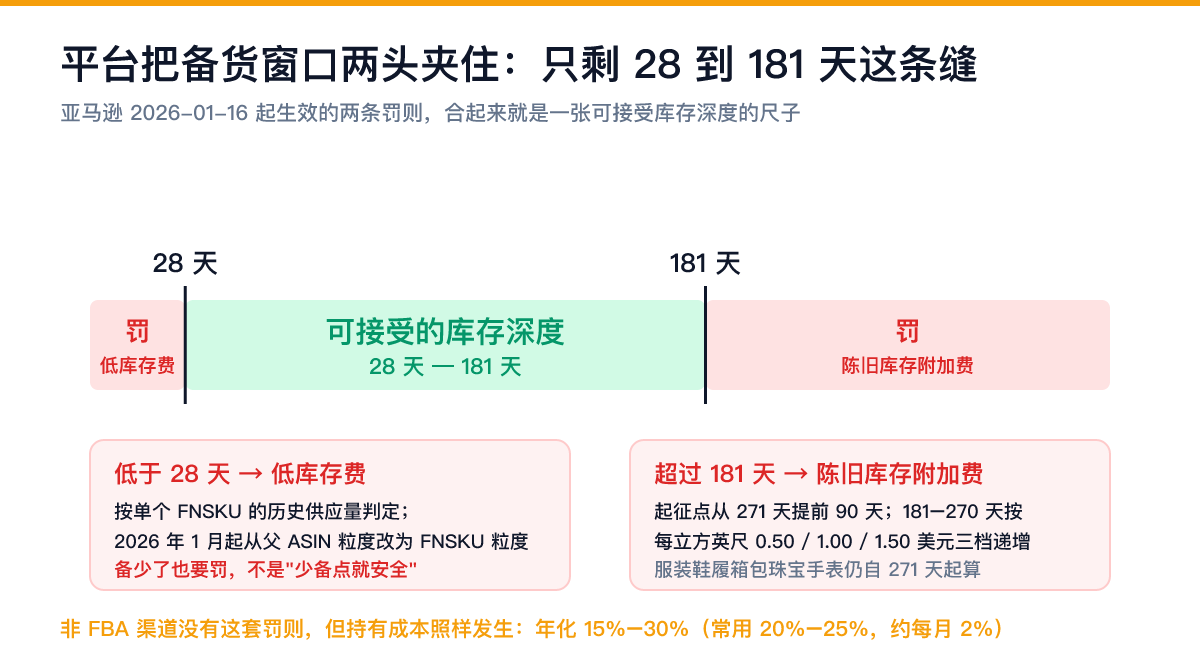
亚马逊 2026 年 1 月 16 日起把陈旧库存附加费的起征点从 271 天提前到 181 天,181 到 270 天按每立方英尺 0.50、1.00、1.50 美元三档递增加收(服装、鞋履、箱包、珠宝手表这几类仍从 271 天起算)。另一头是低库存费:当某个 FNSKU 的库存低于 28 天历史供应量时触发,2026 年 1 月起从父 ASIN 粒度改成按 FNSKU 单独算。
两条罚则一头一尾,把可接受的库存深度夹成了 28 到 181 天这条缝。备少了罚,备多了也罚。即使你用的是第三方仓或自建仓、没有这套罚则,这条缝依然成立——因为持有成本照样在发生:行业口径是库存价值的 15% 到 30% 每年,常用 20% 到 25%,折合约每月 2%。放满 181 天,光持有成本就吃掉这批货货值的 12% 上下。
可以直接代数的判定式
某个 SKU 该不该进海外仓,看这个不等式成不成立:
(直邮每票固定成本 − 海外仓单均履约成本)× 90 天内可售件数,要大于头程分摊 + 入库费 + 90 天仓储费 + 卖不掉那部分的折价 + 这笔钱 90 天的资金成本。
左边跟着速度走,右边跟着时间走。所以卖得快的 SKU 左边涨得快,卖得慢的 SKU 右边涨得快——阈值就在两条线交叉的地方,而它和客单价没有直接关系。
用 28 到 181 天这条缝反推更直观:备货件数除以日均销量要落在 28 和 181 之间。一个日均卖 1 件的 SKU,最多只能备 181 件,而多数工厂的起订量都不止这个数——这种 SKU 从起订量那一步就注定进不了仓,不用再往下算。
三、三笔账:把公开费率代进去算一遍
下面三笔账用的都是上文列出的公开费率区间,取中位值做演算,不是某个客户的真实经营数据。目的是让你看清哪个变量在真正驱动结论,然后换成自己的数重算一遍。
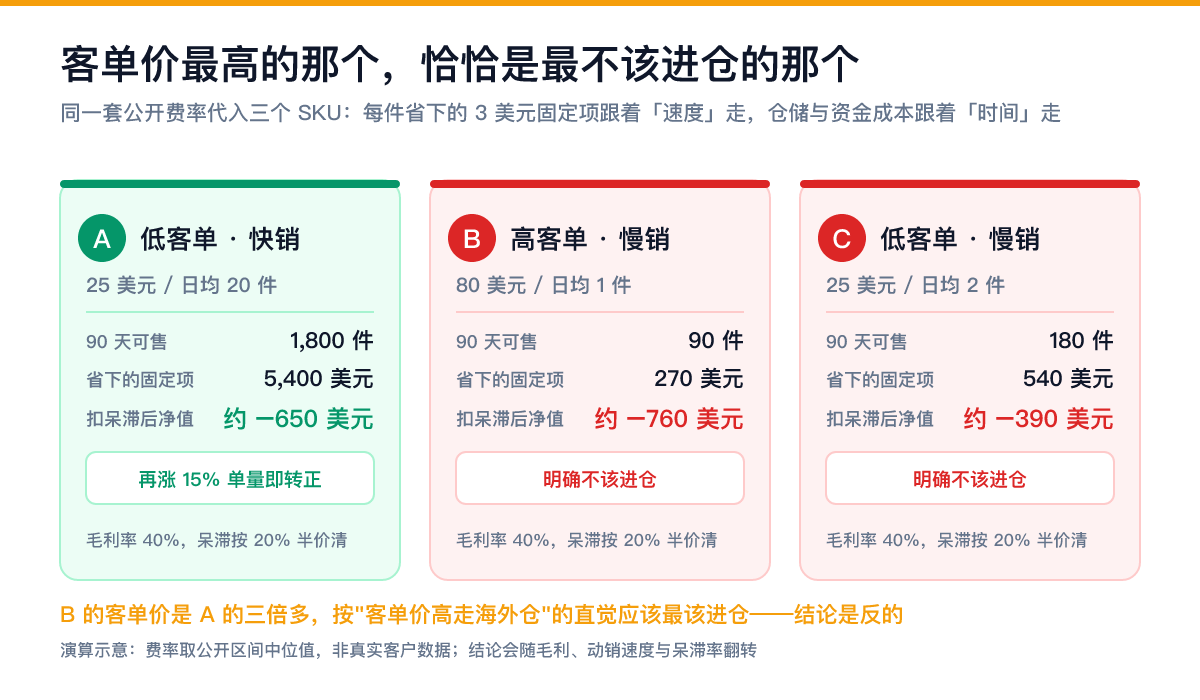
共同假设:直邮每票固定成本取 9 美元(报关分摊 + 末端派送 + 操作),海外仓单均履约取 6 美元(落在 4.25–8.50 区间中位偏上),头程海运按上海到洛杉矶约 7,185 美元一个 40 尺高柜(Drewry 世界集装箱指数 2026 年 9 月初读数)、装载 6,000 件算每件约 1.2 美元,入库处理每件 0.3 美元,仓储按每件每月 0.25 美元,资金成本年化 12%。
| 变量 | 算例 A:低客单快销 | 算例 B:高客单慢销 | 算例 C:低客单慢销 |
|---|---|---|---|
| 客单价 / 单件毛利 | 25 美元 / 10 美元 | 80 美元 / 32 美元 | 25 美元 / 10 美元 |
| 日均销量 | 20 件 | 1 件 | 2 件 |
| 90 天可售件数 | 1,800 件 | 90 件 | 180 件 |
| 每件省下的固定项(9−6) | 3 美元 | 3 美元 | 3 美元 |
| 90 天节省合计 | 5,400 美元 | 270 美元 | 540 美元 |
| 进仓侧成本(头程+入库+仓储+资金) | 约 3,800 美元 | 约 310 美元 | 约 480 美元 |
| 再扣 20% 呆滞折价(按半价清) | −2,250 美元 | −720 美元 | −450 美元 |
| 净结果 | 约 −650 美元,但单量再高 15% 就转正 | 约 −760 美元,明确不该进 | 约 −390 美元,明确不该进 |
三笔账里最值得看的是 A 和 B 的对比。B 的客单价是 A 的三倍多、单件毛利是三倍,按「客单价高走海外仓」的直觉,B 应该是最该进仓的那个。但它一天只卖一件,90 天只能摊 90 件的节省,而仓储费和资金成本照着时间走,呆滞折价还要按整批货值扣——结论是反的。
第二个值得看的是 20% 那一行。三笔账在扣呆滞折价之前,A 是明显赚的、C 接近打平;扣完之后三个全是负的。行业口径是标准仓库里 20% 到 30% 的库存属于呆滞或过时,服装类季末过时率同样在 20% 到 30%。这一行才是「切到海外仓之后单均履约成本确实降了、利润却没涨」的直接解释。
常见踩坑:把成本下降当成利润上升
单均履约从 9 美元降到 6 美元,报表上是漂亮的。但这三美元是用「先把整批货的钱压进去」换来的,压进去的那部分里有两三成最后卖不掉或者要打折清。这和我们在 跨境电商退货率案例解析 里讲过的结构一模一样:退货率从 22% 压到 14%,利润反而掉了。单项成本指标改善不等于单位经济改善,两者之间隔着一整张现金表。
四、切过去之后最容易翻车的三件事
假设你的 A 类 SKU 算下来确实该进仓,接下来三件事的失败率比测算本身高得多。
第一件:选仓是风控动作,不是采购动作
中文跨境物流行业的统计口径里,2025 年一年海外仓相关的跑路、扣货、失联事件超过 30 起,波及超过 4 万家卖家、涉及金额超过 10 亿元。这个数字来自服务商与行业自媒体汇总,没有官方统计可以交叉核对,只作量级参照——但方向是明确的:你的货一旦进了别人的仓,控制权就不在你手上了。
三个可以立刻执行的动作:先发 50 到 200 件跑通入库、上架、出单、发货、签收全流程,观察两到四周再放量;核心仓加备用仓按 7 比 3 或 6 比 4 分货,别把一个 SKU 的全部库存押在一个仓;把报价按项拆开比对,低于合理区间 30% 的那家先排除——便宜的部分通常会以入库处理费、查验费、特殊包装费、退货处理费的名义在后面加回来。选仓、验仓、合同条款这一整套,属于 跨境物流吃掉30%营收 里讲的同一条线,只是这一轮的风险等级更高。
第二件:退回来的货能不能回到全价货架
直邮模式下,退货基本等于弃置,这笔损失在财务上是干净的。进了海外仓之后多出一道题:退件是就地弃置、入仓翻新,还是集中处理?这道题的答案随货值分档,不是一条全局规则。
一个容易被低估的点是:决策拖延本身在产生仓储费。退件躺在仓里等一个决定,每天都在计费,而且它占的是 181 天那条线上的位置。把弃置阈值提前写死(比如单件处理成本超过重新销售预期收入的某个比例就直接弃置),比出事之后一单一单判断省钱得多。
第三件:旺季那三个月,费率表是另一张
多数团队用淡季报价做全年测算。实际上四季度的仓储费率、旺季附加费、以及核心市场的仓位紧张都会把成本推上去,而这正是你库存最深的时候。洛杉矶、纽约新泽西这类核心市场本身就比中西部和东南部高 30% 到 60%,旺季再叠一层。
可执行的做法是把旺季单列一张成本表,用它去反推「旺季前最后一次补货该备多深」——而不是用全年均值算完之后在 11 月发现钱不够。备货深度与现金曲线怎么排,可以接着看 出海预算规划 里那条十二个月现金缺口曲线的画法。
五、六步做分层切换,别整店迁移
最后是落地顺序。核心原则只有一条:切的是 SKU 不是店。
先把 SKU 按动销速度排一次序
取过去 90 天的日均销量,按件数从高到低排。不要按销售额排,也不要按毛利率排——这一步排的是速度。
用 28–181 天这条缝做第一次筛选
起订量除以日均销量,落不进 28 到 181 天的直接出局,不用再算后面的账。这一步通常能刷掉长尾里的大多数。
对通过筛选的 SKU 代入判定式,逐个算
每件省下的固定项乘以 90 天可售件数,对比头程、入库、仓储、呆滞折价和资金成本。呆滞率先按 20% 保守代入,别用 0。
分成三层,给每层配一条履约路径
A 类(算下来明显为正)进海外仓;B 类(接近打平)走集运或半直邮,等销量再涨一档再看;C 类(明确为负)继续直邮,或者干脆从目录里砍掉——低客单慢销 SKU 在新的成本结构下多数本来就不该留。
小批量试仓,两到四周跑通全流程再放量
50 到 200 件,走完入库、上架、出单、发货、签收、退件处理六个环节。同时确定备用仓,按 7 比 3 分货。
把库存天数做成周度看板,设两条警戒线
低于 30 天触发补货预警,超过 90 天触发清货动作(站外促销、调拨、清仓渠道),别等碰到 181 天那条线才动。这条看板比任何降本谈判都值钱。
想要可直接照着做的执行 SOP
本文讲的是判断标准和顺序。具体到补货点怎么设、需求预测用什么口径、第三方仓的合同与考核指标怎么定,清影古睿的付费 SOP 体系里有对应条目:
快速问答
走海外仓能省关税吗?
不能,一分都不少。海外仓走的是一般贸易整批报关,关税按整批货值一次性交在头程;直邮是每票单独申报、每票交。两条路的税基本是同一个数,区别在交的时点和方式——海外仓把这笔钱提前到货还没卖出去的时候就付掉,现金占用更早也更重。海外仓真正省下来的是每票的固定项:报关与经纪费用、末端派送差价、以及一票一单的操作成本。所以判断要不要切,算的是固定项省了多少,不是关税省了多少。
美国的 800 美元免税额到底是什么时候取消的?
对中国大陆和香港是 2025 年 5 月 2 日,对所有国家是 2025 年 8 月 29 日。很多人记成 2026 年 2 月,那个日期指的是另一件事:邮政渠道可以按每件 80 到 200 美元定额缴税的过渡选项到 2026 年 2 月 28 日为止,之后全部改回按货值从价计征。这两个日期混了会把成本基准算错一整年,做测算前先确认自己用的是哪一条。欧盟这边是 2026 年 7 月 1 日起取消 150 欧元关税豁免,过渡期按件征 3 欧元、预计延续到 2028 年 7 月 1 日;另有约 2 欧元一件的清关处理费预计 2026 年 11 月起,截至目前仍在欧盟理事会与欧洲议会之间谈判。
客单价多少以上才该走海外仓?
客单价不是那个阈值,动销速度才是。直邮涨的是每票固定项,这类成本不随货值等比上升,所以它对低客单价的打击最重、对高客单价反而最轻——按客单价划线的直觉是反的。真正要算的是单个 SKU:把直邮每票固定成本减去海外仓单均履约成本,得到每件省下的钱,再乘以这个 SKU 在 90 天内卖得掉的件数,看它能不能盖住头程、入库、这 90 天的仓储费、卖不掉那部分的折价,以及这笔钱被压住的资金成本。一个客单价 80 美元但一天只卖一件的 SKU,很可能比一个客单价 25 美元、一天卖二十件的 SKU 更不该进仓。
海外仓一单大概多少钱?怎么判断报价合不合理?
按 2026 年多家美国 3PL 公开的定价基准汇编:拣配首件约 2 到 3 美元、附加件 0.5 到 3 美元,仓储按体积算约 0.43 到 0.78 美元每立方英尺每月(独立 3PL 均值约 0.46),托盘位约 18 到 25 美元每月,洛杉矶和纽约新泽西这类核心市场溢价 30% 到 50%,全包单均落在 4.25 到 8.50 美元区间,月最低消费从 2024 年的 337.50 美元涨到 2025 年约 517 美元。中文物流服务商给轻小件的参考区间是入库 5 到 10 美元一箱、订单处理 0.5 到 1.5 美元一单、尾程 3 到 8 美元。判断报价的办法不是找最低的那家:低于合理区间 30% 通常意味着成本被挪到了后面的附加项里,属于高危信号。
库存放在海外仓多久算超期?
平台已经把窗口画出来了。亚马逊 2026 年 1 月 16 日起把陈旧库存附加费的起征点从 271 天提前到 181 天,181 到 270 天分三档按每立方英尺 0.50、1.00、1.50 美元加收(服装、鞋履、箱包、珠宝手表仍从 271 天起算);另一头是低库存费,当某个 FNSKU 的库存低于 28 天历史供应量时触发,2026 年 1 月起改按 FNSKU 粒度计算。两头一夹,可接受的库存深度只剩 28 到 181 天这条缝。自建仓或第三方仓虽然没有这套罚则,但持有成本照样发生:行业口径是库存价值的 15% 到 30% 每年,常用 20% 到 25%,折合约每月 2%。
第三方海外仓怎么挑?听说暴雷挺多的。
中文跨境物流行业的统计口径里,2025 年一年海外仓相关的跑路、扣货、失联事件超过 30 起,波及超过 4 万家卖家、涉及金额超过 10 亿元;这个数字来自服务商与行业自媒体汇总,没有官方统计可交叉核对,只作量级参照。所以选仓是风控动作不是采购动作,三个可以立刻执行的动作:第一,先发 50 到 200 件跑通入库、上架、出单、发货、签收全流程,观察两到四周再放量;第二,核心仓加备用仓按 7 比 3 或 6 比 4 分货,别把一个 SKU 的全部库存押在一个仓;第三,把报价按项拆开比对,低于合理区间 30% 的那家先排除,同时把入库处理费、特殊包装费、退货处理费这些容易被藏起来的项写进合同。
总结
第一,海外仓不省关税。税一分不少,只是从每票缴变成整批预缴,现金占用更早更重。省下来的是每票固定项——而固定项的性质决定了低客单价被这一轮打得最狠,「客单价高才走海外仓」的直觉是反的。
第二,阈值是 SKU 级的动销速度。平台已经把可接受的库存深度夹成 28 到 181 天这条缝。起订量除以日均销量落不进这条缝的 SKU,从第一步就该出局。
第三,单项成本改善不等于利润改善。单均履约从 9 美元降到 6 美元很好看,但扣掉 20% 到 30% 的呆滞和 15% 到 30% 的年化持有成本之后,账常常是负的。这和退货率从 22% 压到 14% 利润反而掉了,是同一种错误。
出海这几年我们反复看到淘汰时点在往前移:日本在下单之前,中东在签收环节,美国在报关那一刻,支付在发卡行放行那几秒。履约模式这件事的淘汰时点,是你按下补货下单键的那一刻——货一上船,这批货的成本曲线就锁死了,后面所有的运营动作都只是在这条既定曲线上找补。更大的渠道与成本格局变化,可以接着看 2026出海营销趋势报告:三大变化与应对。
如果你正卡在「直邮已经不赚钱、海外仓又不敢压货」这一步,清影古睿的品牌出海全案服务会把 SKU 分层、履约路径和现金曲线放在同一张表上算,也可以直接联系我们聊你的具体品类。
最后留一个可以马上做的自测:拉出你卖得最快的十个 SKU,用起订量除以过去 90 天的日均销量。有几个落在 28 到 181 天之间?如果不到三个,你现在知道该先改的是选品结构,不是仓库。